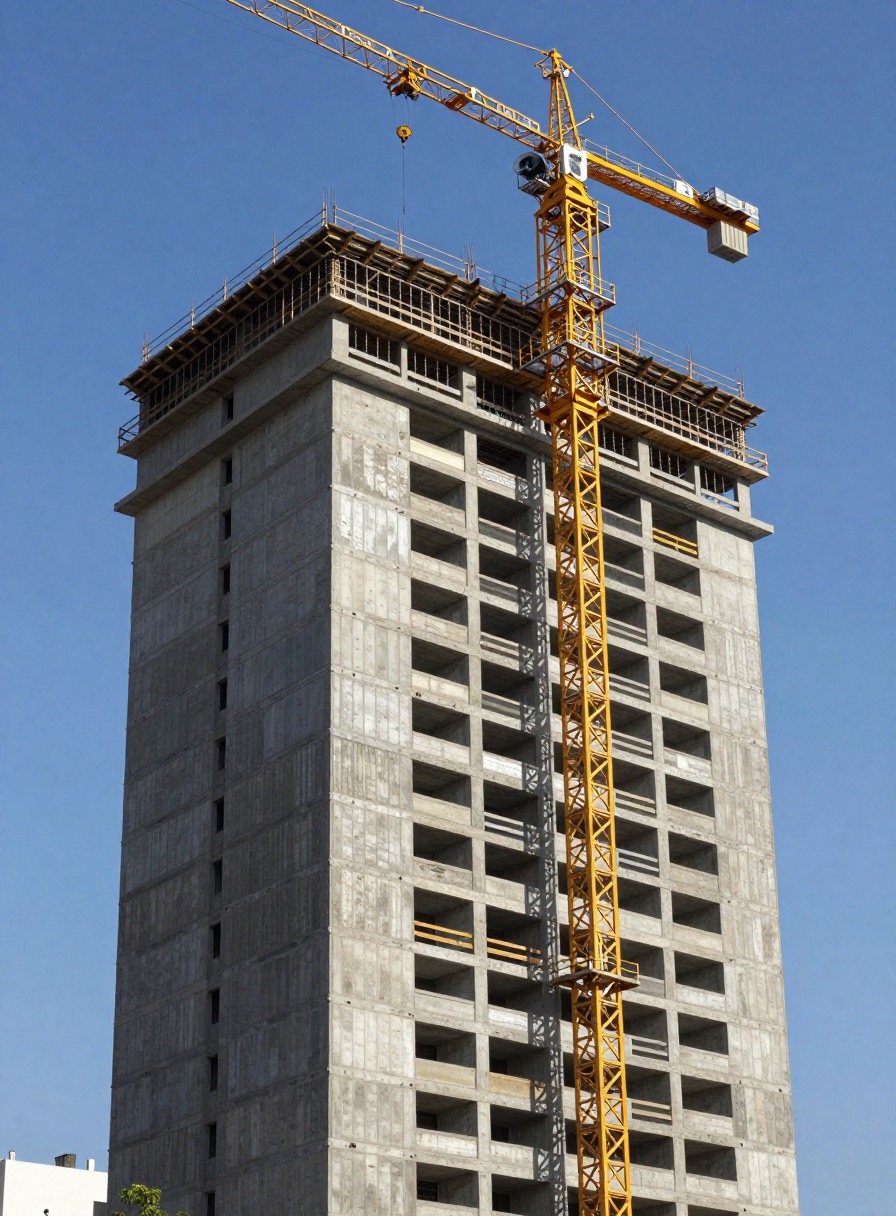
Proyecto conceptual de muestra. Todas las cifras son ilustrativas y salen del mismo modelo simplificado del pro forma de la página de inicio.
1Resumen y recomendación
Recomendamos comprar el terreno de Apoquindo a UF 58/m², UF 139.200 en total, para desarrollar un edificio de uso mixto de 13 pisos dentro de la norma vigente: comercio en el primer piso, cinco pisos de oficinas para renta y siete de departamentos para venta.
El caso base entrega una TIR de proyecto de 12,7% anual sin deuda y un margen de 22,1% sobre ingresos. Supone una planta con 82% de eficiencia. El anteproyecto que hoy acompaña la promesa llega a 78%, y con esa planta la TIR es 10,3%: bajo la tasa exigida. Por eso la recomendación viene con una condición.
La alternativa de 17 pisos gana margen y pierde TIR. Depende de un beneficio normativo que suma seis meses de permiso y un riesgo de rechazo que el fondo no controla. No la recomendamos, y no la pagamos: el precio de UF 58/m² se calculó sobre 13 pisos.
El precio deja una holgura de UF 3/m² contra el máximo que resiste el modelo, UF 61/m². Son UF 7.200. Es poca, y por eso el caso no descansa en ningún supuesto que no se pueda verificar antes de la escritura.
Recomendación al comitéAprobar la compra, condicionada a un anteproyecto con eficiencia de planta de 82% o más antes de firmar la escritura. La promesa vence en 90 días.
2Terreno y norma
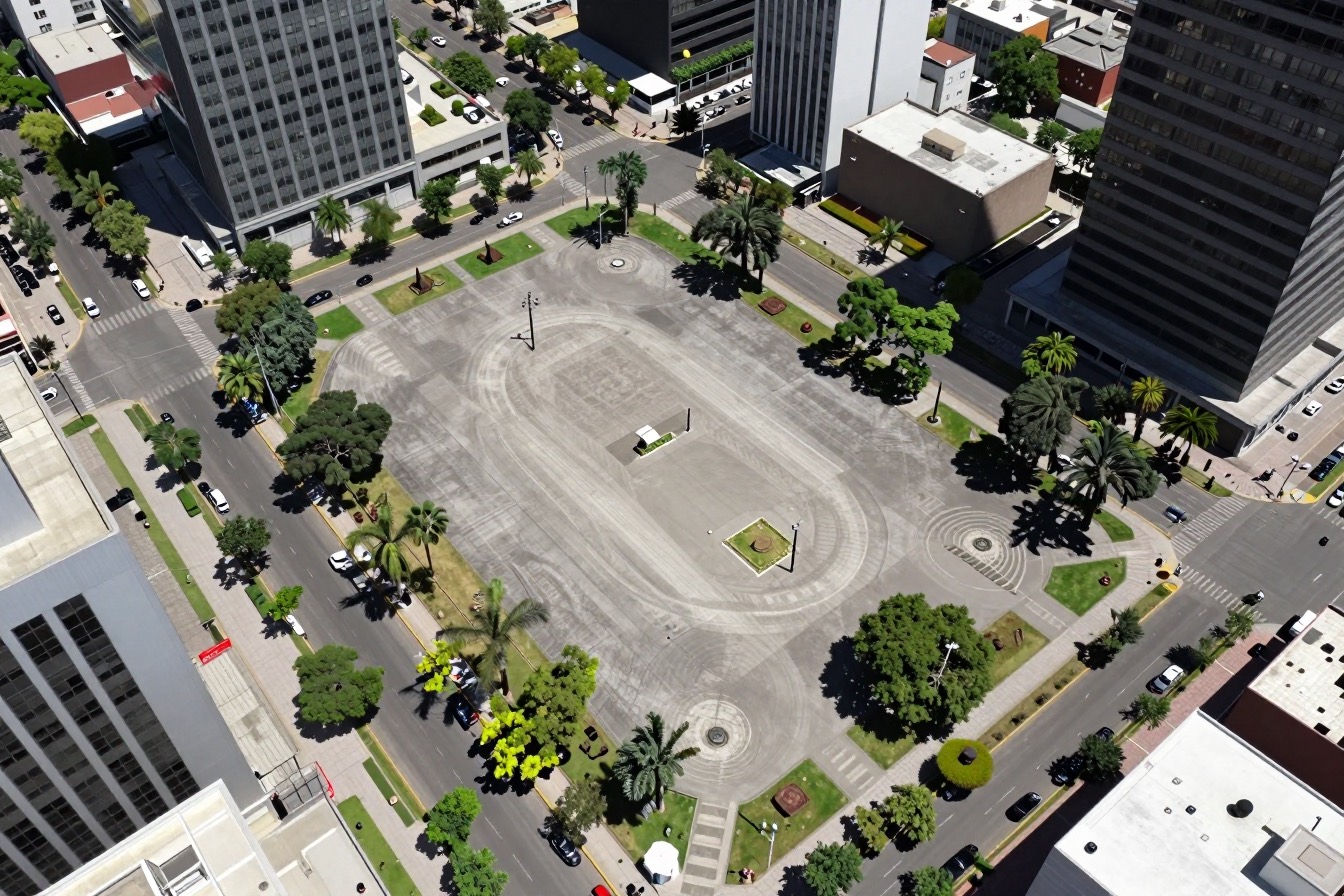
El terreno mide 2.400 m², tiene frente a Apoquindo y está a una cuadra de la Línea 1. Hoy es un estacionamiento en superficie, sin edificaciones que demoler.
El plan regulador fija un coeficiente de constructibilidad de 4,5: 10.800 m² computables sobre terreno. Un beneficio normativo permitiría 30% más, 14.040 m², pero exige una aprobación adicional que en Las Condes agrega unos seis meses al permiso y puede no otorgarse.
El proyecto recomendado usa 10.740 m². Quedan 60 m² bajo el límite, y los dejamos a propósito: absorben las diferencias de medición entre el anteproyecto y el proyecto de permiso sin tener que quitar un piso. El permiso estimado es de 10 meses, el plazo medio de la comuna.
3Cabida: tres alternativas
Dibujamos tres volumetrías con la misma planta tipo de 820 m², el mismo primer piso comercial de 900 m² y la misma mezcla: 60% de los pisos tipo en departamentos para venta, el resto en oficinas para renta. Solo cambia la altura.
Once pisos no alcanzan la tasa exigida: el terreno pesa demasiado sobre pocos metros. Diecisiete pisos generan UF 276 mil de margen contra UF 189 mil, pero lo cobran en tiempo: seis meses más de permiso, cinco más de obra y una salida que llega once meses después. La TIR baja a 12,5% y queda expuesta a una aprobación que no depende del fondo.
Trece pisos es la mayor superficie que cabe sin beneficio. Es la alternativa que recomendamos.
| Alternativa | m² útiles | TIR | Margen | Permiso |
|---|---|---|---|---|
| 11 pisos | 6.724 | 11,3% | 19,4% | 10 meses |
| 13 pisos, recomendada | 8.069 | 12,7% | 22,1% | 10 meses |
| 17 pisos con beneficio | 10.758 | 12,5% | 24,6% | 16 meses |
Ingresos: UF 724.056, UF 855.842 y UF 1.124.798. Eficiencia de 82% en las tres. Ilustrativo.
4Pro forma del caso base
Programa: 620 m² de comercio arrendable en el primer piso, cinco pisos de oficinas con 3.362 m² arrendables y siete pisos de departamentos con 4.707 m² vendibles, 69 unidades de 68 m² en promedio.
Los ingresos suman UF 855.842. Las ventas residenciales, a UF 102/m², aportan UF 480.094. Las oficinas se valoran a la salida con un NOI de UF 19.750 y un cap rate de 6,25%: UF 316.008. El comercio, con un NOI de UF 4.033 y cap rate de 6,75%, vale UF 59.741.
El costo total es UF 667.106, UF 82,7 por m² útil. El margen queda en UF 188.736. El plazo total es de 49 meses. La caja llega a su punto más bajo, UF −623 mil, en el mes 36, al terminar la obra, y el capital se recupera en el trimestre 17.
| Partida | UF | % ingresos |
|---|
UF sin IVA, proyecto sin deuda. Modelo simplificado e ilustrativo.
5Sensibilidad
Movimos una variable a la vez, con todo lo demás en el caso base. El costo de construcción es lo que más mueve el resultado: con 5% más de costo, la TIR cae a 10,8%. Le sigue el precio de venta: 5% menos deja 11,2%.
Tres variables bajan la TIR más de un punto: costo, precio y terreno. El terreno se fija al comprar. El costo se fija con una licitación a suma alzada antes de empezar la obra. El precio es el único de los tres que queda abierto hasta la venta.
Las variables de salida pesan menos de lo que suele discutirse en comité. Un cap rate de 6,50% en vez de 6,25% deja la TIR en 12,0%, justo en la tasa exigida. Seis meses más de permiso la bajan a 11,9%: es lo que costaría el beneficio normativo aun si se aprobara.
Precio máximo del terreno para una TIR de 12%: UF 61/m². La oferta es de UF 58.
6Riesgos y mitigaciones
Cuatro riesgos explican casi toda la variación de la sensibilidad. El estado de cada uno está actualizado a septiembre de 2026.
-
Costo de construcción
Cerrado+5% de costo: TIR 10,8%
Licitación a suma alzada entre tres constructoras con especialidades coordinadas en BIM. Se adjudicó 1,5% bajo el presupuesto.
-
Precio y velocidad de venta
Abierto−5% de precio: TIR 11,2%. 3 unidades al mes: TIR 11,9%
Tipologías de 1 y 2 dormitorios calibradas contra la absorción de Las Condes y venta en verde durante el último tercio de la obra, con pie de 10%.
-
Permiso de edificación
Cerrado+6 meses de permiso: TIR 11,9%
Proyecto dentro de la norma, sin beneficio, con 60 m² de holgura bajo el coeficiente. Permiso aprobado en 10 meses.
-
Salida de oficinas y comercio
AbiertoCap rate 6,50%: TIR 12,0%. Renta −5%: TIR 11,7%
Plantas de 820 m² divisibles en cuatro arriendos y opción del fondo de mantener el activo en cartera si el cap rate de salida sube.
7Qué cambió entre el comité y la obra
La condición del comité era de diseño, no de mercado. El anteproyecto de la promesa tenía un núcleo de circulaciones en L con escaleras separadas y 78% de eficiencia. Lo reemplazamos por un núcleo compacto central con escaleras presurizadas en tijera. La planta tipo pasó a 82%, sin cambiar la superficie construida.
Los mismos 10.740 m² construidos rinden 230 m² más para vender y 164 m² más para arrendar. El margen sube UF 37.982, de UF 150.754 a UF 188.736, y la TIR de 10,3% a 12,7%. Es la diferencia entre rechazar y aprobar.
Dos cambios más. La licitación a suma alzada cerró la construcción 1,5% bajo presupuesto, UF 6.560, que el fondo dejó como reserva de imprevistos y no como margen. Y el beneficio normativo se descartó por escrito: el proyecto ingresó a la DOM con 13 pisos.
8Decisión
El comité aprobó la compra por unanimidad, condicionada a la eficiencia de 82%. La condición se cumplió dentro del plazo de la promesa.
- Comité de inversión. Aprobación condicionada: eficiencia de planta de 82% antes de la escritura.
- Anteproyecto con núcleo compacto: 82%. Condición cumplida y revisada por el comité técnico.
- Escritura de compraventa del terreno por UF 139.200.
- Permiso de edificación aprobado, 10 meses después del ingreso, sin beneficio normativo.
- Inicio de obra con contrato a suma alzada, 1,5% bajo presupuesto.
- Recepción municipal prevista. Venta de departamentos y arriendo de oficinas y comercio.